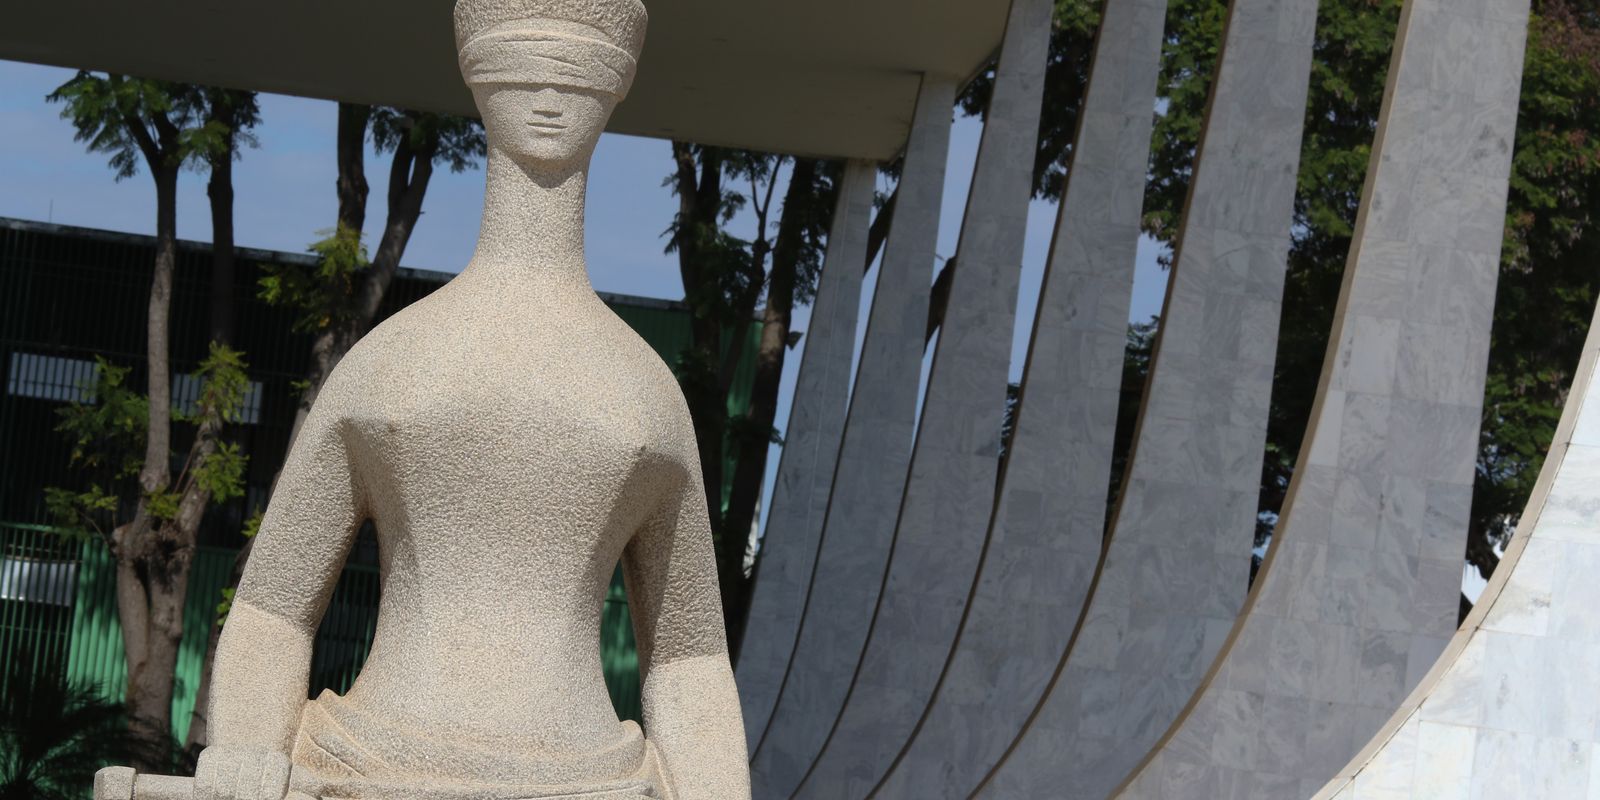

Em uma decisão recente, o Supremo Tribunal Federal (STF) determinou que os estados brasileiros não podem revogar de forma unilateral os benefícios fiscais do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) que foram previamente aprovados em convênios do Conselho Nacional de Política Fazendária (Confaz).
Decisão do STF e Seus Implicações
A Corte esclareceu que as deliberações do Confaz não são automaticamente implementadas nas legislações estaduais. Após a regulamentação das regras, qualquer revogação de benefícios deve seguir as diretrizes estabelecidas pelo conselho, que exigem a aprovação de pelo menos 80% dos seus membros.
Contexto da Guerra Fiscal
A decisão do STF tem como pano de fundo a chamada guerra fiscal entre os estados. O caso específico envolveu ações de Rondônia, Acre, Amapá e Roraima contra um decreto do governo de São Paulo, que, em 2020, havia encerrado a isenção de ICMS para mercadorias destinadas a Áreas de Livre Comércio na Região Norte. Embora a isenção tenha sido restaurada em janeiro deste ano, ela foi limitada até 30 de setembro.
Ao avaliar o caso, a maioria dos ministros, em um placar de 6 a 3, acompanhou o voto da relatora, ministra Cármen Lúcia, que argumentou que a revogação unilateral poderia causar prejuízos a outros estados. Os ministros Flávio Dino, Cristiano Zanin, Alexandre de Moraes, Dias Toffoli e Edson Fachin também apoiaram essa visão.
Em contrapartida, o ministro Luiz Fux divergiu, defendendo que os estados têm a autonomia para revogar benefícios sem a necessidade de aprovação prévia do Confaz, uma posição que foi acompanhada por André Mendonça e Nunes Marques.
Conclusão
A decisão do STF representa um importante marco na regulamentação do ICMS e na luta contra a guerra fiscal entre os estados. Ao exigir que as revogações de benefícios fiscais sigam as diretrizes do Confaz, a Corte busca promover um ambiente mais equitativo entre as unidades federativas, minimizando conflitos e garantindo a estabilidade fiscal.


