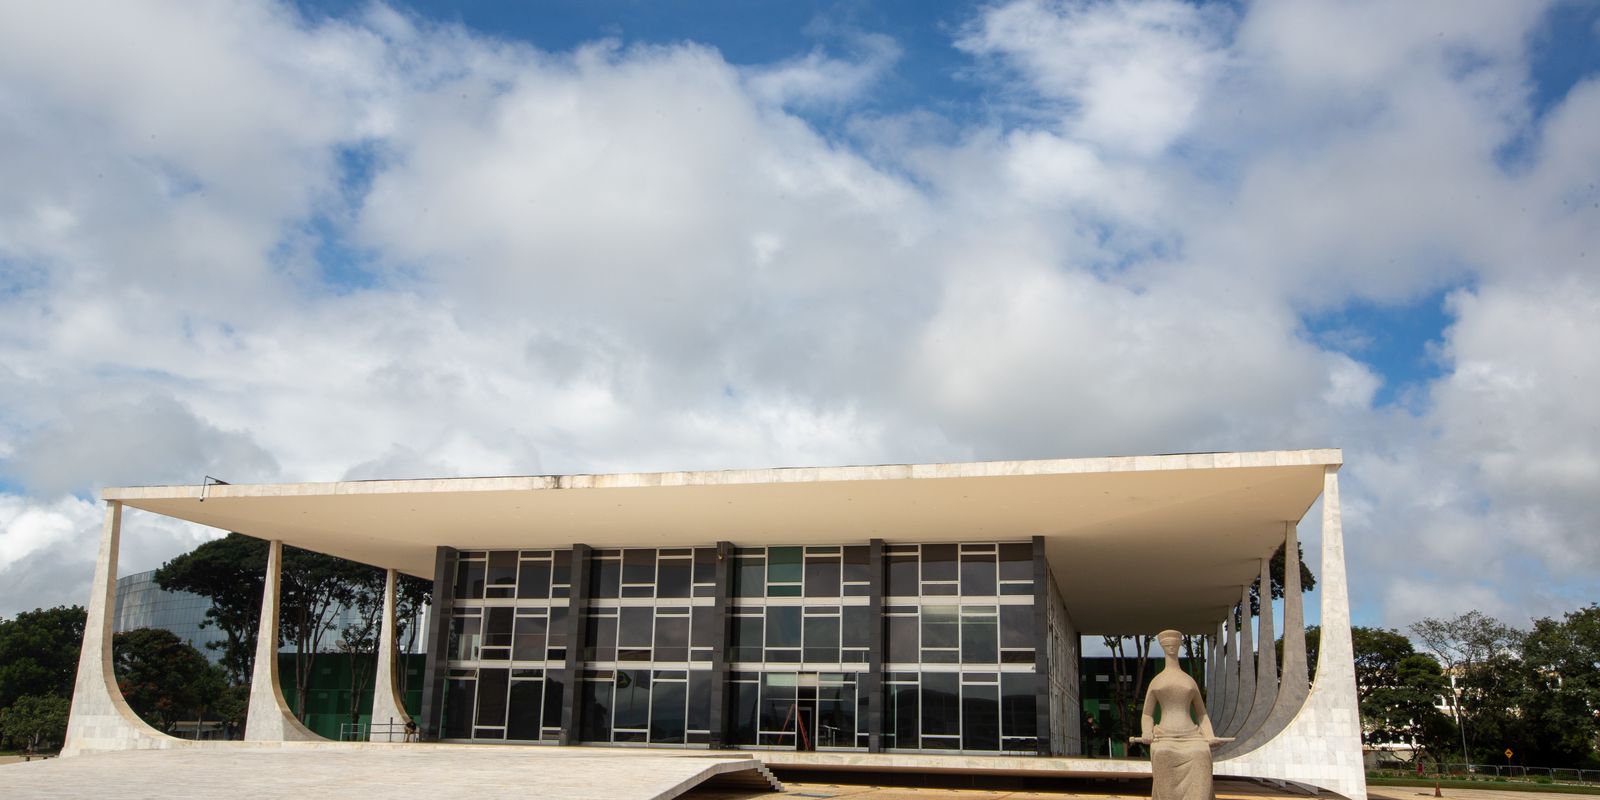

Em uma decisão significativa, o Supremo Tribunal Federal (STF) determinou que os créditos presumidos do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) não devem ser considerados na base de cálculo do Programa de Integração Social (PIS) e da Contribuição para Financiamento da Seguridade Social (Cofins).
Impacto da Decisão
Essa decisão, proferida em 7 de novembro, terá um impacto financeiro estimado em R$ 16 milhões nas contas do governo federal, refletindo a importância da questão para a arrecadação pública.
Contexto do Julgamento
O caso começou a ser analisado pelo STF em 2014 e, após um intenso debate, o plenário decidiu, por 7 votos a 4, que os créditos presumidos não devem ser considerados como parte da receita ou faturamento das empresas, portanto, não são passíveis de tributação.
Natureza dos Créditos Presumidos
Os créditos presumidos são utilizados por estados e pelo Distrito Federal como uma forma de benefício fiscal, permitindo a redução do imposto devido. Essa prática foi defendida pelo Tribunal Regional Federal da 4ª Região (TRF4), que já havia decidido anteriormente que esses créditos representam uma renúncia fiscal.
Conclusão e Implicações Finais
Ao final do julgamento, o STF estabeleceu uma tese jurídica clara: a inclusão de créditos presumidos do ICMS na base de cálculo da Cofins e do PIS é incompatível com a Constituição Federal. Essa decisão será aplicável a todos os processos em andamento no país relacionados à questão, estabelecendo um novo marco na interpretação tributária.
Fonte: https://agenciabrasil.ebc.com.br